가치투기꾼 삼성카드 주식 메모: 69,200원에서 42,100원으로의 추락
안녕하세요, 가치의 영역에서 주식을 사 모아 투기의 영역에서 매도하는 가치투기꾼입니다.
오늘은 고배당 금융 섹터 중 최근 낙폭이 깊어지며 계좌를 무겁게 짓누르고 있는 삼성카드의 주가 흐름과 하락 이유, 그리고 향후 반등 시나리오를 점검해 봅니다. 저는 최근들어 삼성카드를 매수하기 시작했으며 오늘로서 2회차 혹은 3회차 소액 분할 매수를 진행한 상태입니다. 투기의 영역에 들어서기 전까지 매도 없이 매집을 할 계획입니다.
1. 삼성카드 주가 급락의 3대 원인
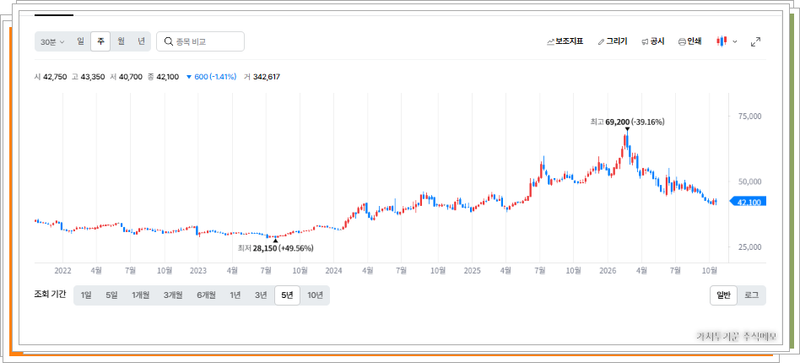
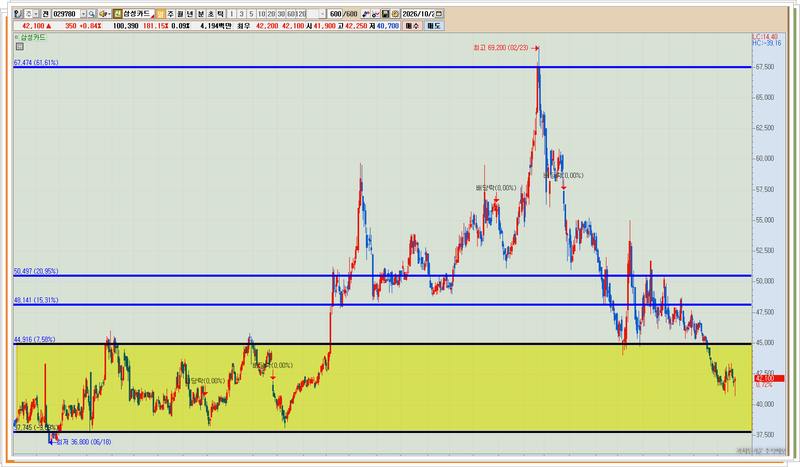
먼저 삼성카드5년 주봉 차트를 넓게 펼쳐보면 2026년 상반기 69,200원까지 치솟았던 주가는 현재 42,100원(-39.16%)까지 가파르게 무너져 내렸습니다. 삼성카드의 주가가 고점을 찍 약세로 전환한 배경에는 구조적인 악재 세 가지가 얽혀 있습니다.
첫째, 여전채(여신전문금융채) 조달 비용의 장기 부담입니다.
은행처럼 수신(예금) 기능이 없는 카드사는 채권을 발행해 자금을 조달해야 합니다. 과거 저금리 시절에 삼성카드 발행했던 채권들의 만기가 돌아오며 고금리 채권으로 차환되면서, 점점 동사가 부담해야하는 이자 비용이 눈덩이처럼 불어났고, 이는 마진 스프레드를 갉아먹는 주원인이 되었습니다.
둘째, 경기 둔화에 따른 가계 연체율 상승과 대손충당금 압박입니다.
서민 경기 침체로 카드론 및 리볼빙 잔액의 연체율이 고개를 들면서, 카드사가 적립해 놓아야하는 충당금 규모가 급증하여 장부상 당기순이익에 부정적인 영향을 주고 있습니다.
셋째, 기업 밸류업 프로그램 모멘텀 소멸과 차익 실현입니다.
차트상 고점으로 치닫던 상승추세 당시의 분위기를 상기해보면, 26년 올해초 금융사 및 지주사의 주주환원 기대감으로 외국인과 기관의 강력한 수급이 쏠렸었습니다. 그 결과 투기의 영역으로 치닫게 되면서 최고점에서 오버슈팅(69,200원)이 출회 되었습니다. 이때부 대중의 기대감과는 달리 메이저 세력의 대규모 차익 매물이 쏟아지며 긴 윗꼬리와 역배열 하락세를 만들었습니다.
2. 가치투기표로 확인하는 펀더멘털과 배당 매력
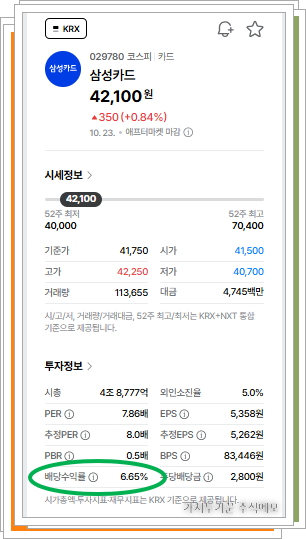
동사는 금융 지주 계열인 삼성증권(PER 4.71배, PBR 0.8배, 배당수익률 5.19%)과 마찬가지로 극단적인 저평가 영역에 속해 있습니다. 현시점의 컨센서스상 시가배당률을 살펴보, 주가가 4만 원 초반까지 밀려나면서 역설적으로 기대 시가배당률은 6% 중후반~7% 수준까지 치솟았습니다.
과거 10년간 동사의 배당 궤적을 복기해 보면 주당배당금(DPS)의 안정성은 대형 금융주 중에서도 최상위권입니다.
적자가 나는데 억지로 배당을 주는 ‘모가지 비틀기’가 아니라, 견고한 자본적정성을 바탕으로 한 안정적인 현금흐름 배당이라고 생각합니다. 향, 이자율 고점 통과 시 이익이 정상화되면 배당 안전마진은 주가의 강력한 하방 지지선이 되어줄 것입니다.
3. 향후 주가 전망 및 전술적 행동 지침
나의 계획 분할매수 및 장기보유 : 현재 소액 분할 매수를 이제 막 시작한 삼성카드에 대한 저의 전략은 지속적인 분할매수이며, 분할매수 구간은 우선적으로 아래 형광펜으로 표시한 부분이 될 것입니다.
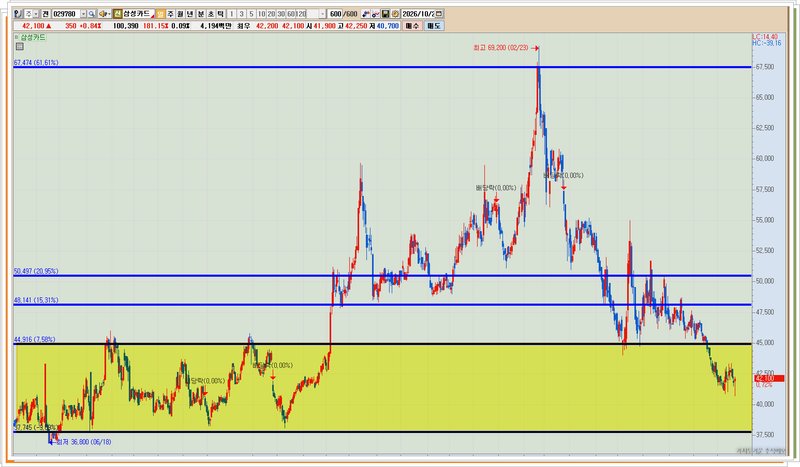
나의 계획 분할매수 및 장기보유 : 목표주가는 그 윗부분이며,상황에 따라 1차 2차 그리고 궁극적인 3차 목표가까지 표시했습니다. 현금의 여유에 따라서 목표주가는 달라질 수 있으며, 여기를 매도하는 곳으로 여기기보단 현금유동성을 적극활용하기 위한 순환매 목적의 분할매도의 강도의 기준선으로 삼을 생각입니다. 이 말은 곧, 해당상황에 가서 현금여유가 충분하다면 본래 목적인 매도 없는 장기보유를 우선으로 삼겠다는 뜻입니다. 이러한 의지는 고점으로 갈 수록 약해지고, 그만큼의 비중조절도 이뤄질 것입니
이상 삼성카드의 주식메모 기록을 마칩니다. 저는 가치의 영역에서 주식을 사 모아서 투기의 영역에서 매도하는 가치투기꾼입니다. 저 자신과 더불어 여러분의 성공투자를 응원합니다.
중요 공지: 본 글은 매수·매도 추천의 글이 아니며, 필자 가치투기꾼의 주관적인 의견일 뿐입니다. 모든 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.