상승이 기대되는 주식을 살펴보는 가치투기꾼의 주식메모 시작.
오늘 나는 KT,이노션,대상을 매수했다. LG유플러스 또한 매수할 고민을 했었으나, 과대낙폭이라 생각하여 매수하지 않았다. 오늘의 매수 기준은 실적비 저평가 고배당주의 분할매수 기준이었으며, 방법론은 기술적분석이었다.
이중 KT의 주가 흐름에 관심가져볼만하여 KT에 대해서 살펴 본 바 기록을 남긴다.
KT 주가 전망:내재가치.
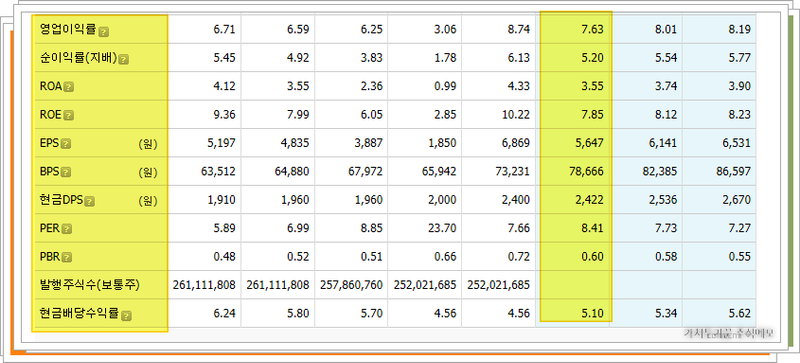
먼저 필자는 실적비저평가 고배당주를 모아가는 배당 가치투기꾼이다. 그렇기에 우선적으로 KT의 기본 내재가치를 언급해야겠다. KT의 내재가치는 다음과 같다. 자료의 출처는 HTS에서 검색한 동사의 컨센서스임을 먼저 밝힌다. (아래 사진 자료 참고.)
- PER 8.41배로 이익 측면에서 실적비 저평가 종목이라 할만하다.
- PBR 0.6배로 자산 측면에서 실적비 저평가 종목이라 할만하다. 다만 나는 PBR이 PER에 우선한다고 생각하지 않음을 분명히 해둔다.
- ROE 7.85배, 영업이익률 7.63% 순이익률 5.2%로서 순이익을 내고 있으나 실적주의 범주에 해당하진 않는다.
- 동사의 시가배당률은 5.1%로서 고배당주라고 할만하다. 참고로 나의 고배당주 기준은 배당률 4%이상으로 정하고 있다.
KT 내재가치의 역사적 위치
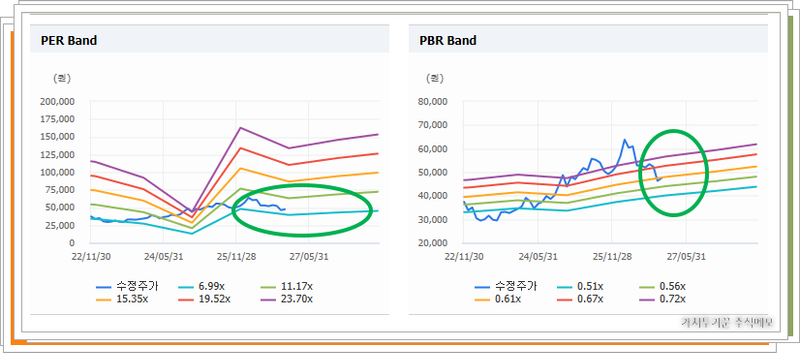
동사의 내재가치만으로 동사가 저평가인지 아닌 지를 판단하는 기준으로 PER PBR밴드를 참고하자. KT는 PER밴드 하단, PBR밴드 중단으로서 현재 역사적으로 저평가 된 상태의 어딘가에 존재한다고 볼 수 있겠다.
동사가 저평가임을 암시하는 또 다른 증거 :KT 내부자 거래
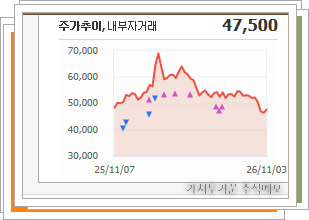
마지막으로 동사가 저평가 돼 있음을 간접적으로 확인할 수 있는 자료를 첨부한다. 바로 내부자거래이다. KT의 내부자들은 동사의 주식을 매수하고 있음을 아래 그림에서 확인할 수 있다.
KT주가 전망, 앞으로 여기까지 20일간 모아갈 계획.
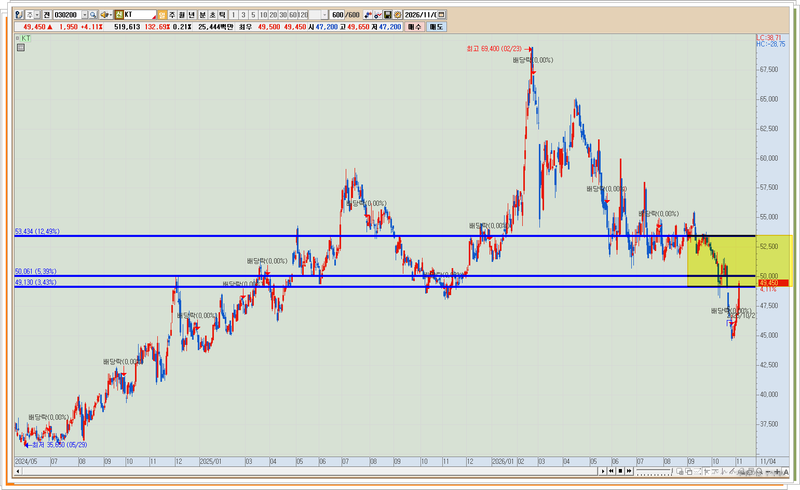
지금까지는 동사가 저렴한가, 실적비 저평가 고배당주인가에 대해서 살펴봤다면, 이제는 나의 주관적 계획을 언급하며 마무리할 때이다. 결론부터 말하면 동사는 아래 표시한 가격대까지 매수할 계획이다.
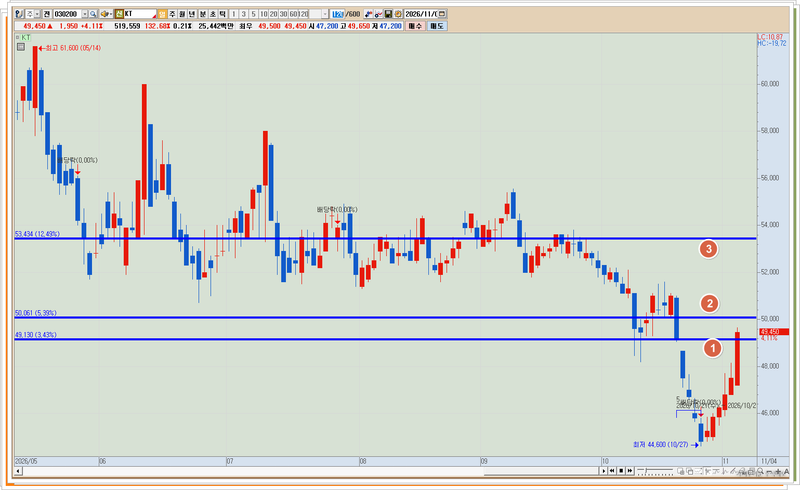
현재 기준셋중 1차선을 주가가 돌파한 상황으로, 2차 3차까지 매집하기로 한다. 기간은 20영업일 그러니까 대략한달이내이며, 돌파한 이후는 관망하고. 실패한다면 다음기회를 다시 노려서 매집하기로 한다.
‘가치의 영역에서 주식을 사 모아서, 투기의 영역에서 매도하는 가치 투기꾼의 주식 메모’는 오늘은 여기까지입니다.
당부사항
이 글은 저의 주관적인 매매일지 및 주식메모일 뿐이며, 매수매도 추천의 글이 아닙니다. 모든 투자에 대한 최종 판단의 책임은 투자자 자신에게 있습니다.